WOOD PX ETF: Potřebujete kupovat českou burzu?
Ještě před několika týdny jste si nemohli jednoduše koupit „českou burzu“. Mohli jste si koupit ČEZ nebo Erste, Komerční banku, Monetu, Colt, Kofolu. Každou akcii zvlášť. Teď je situace jiná.
Od září 2026 existuje WOOD PX ETF, které umožňuje koupit hlavní české akcie jediným nákupem. Stačí několik kliknutí a místo rozhodování, kterou českou firmu vybrat, si koupíte celý index PX. ETF se obchoduje na pražské burze v korunách a jeho nominální hodnota je 1 000 Kč.
Na první pohled je to skvělá zpráva. A podle mě také je. Jen bych oddělil dvě otázky:
- Je české ETF dobrý produkt? Ano.
- Je český akciový trh automaticky dobrá investice pro každého investora? To už je jiná otázka.
Co se vlastně stane, když koupíte WOOD PX ETF?
Představte si, že máte 10 000 Kč a rozhodnete se investovat do českých akcií. Dříve byste museli jednotlivé akcie nakoupit sami. A řešit kolik dát do ČEZ, kolik do bank, kolik do pojišťovny a jestli vůbec kupovat třeba Kofolu nebo Colt.
U PX ETF tohle rozhodování odpadá. Koupíte jeden cenný papír a uvnitř fondu jsou jednotlivé akcie. ETF pasivně sleduje index PX a jeho portfolio se průběžně přizpůsobuje změnám indexu.
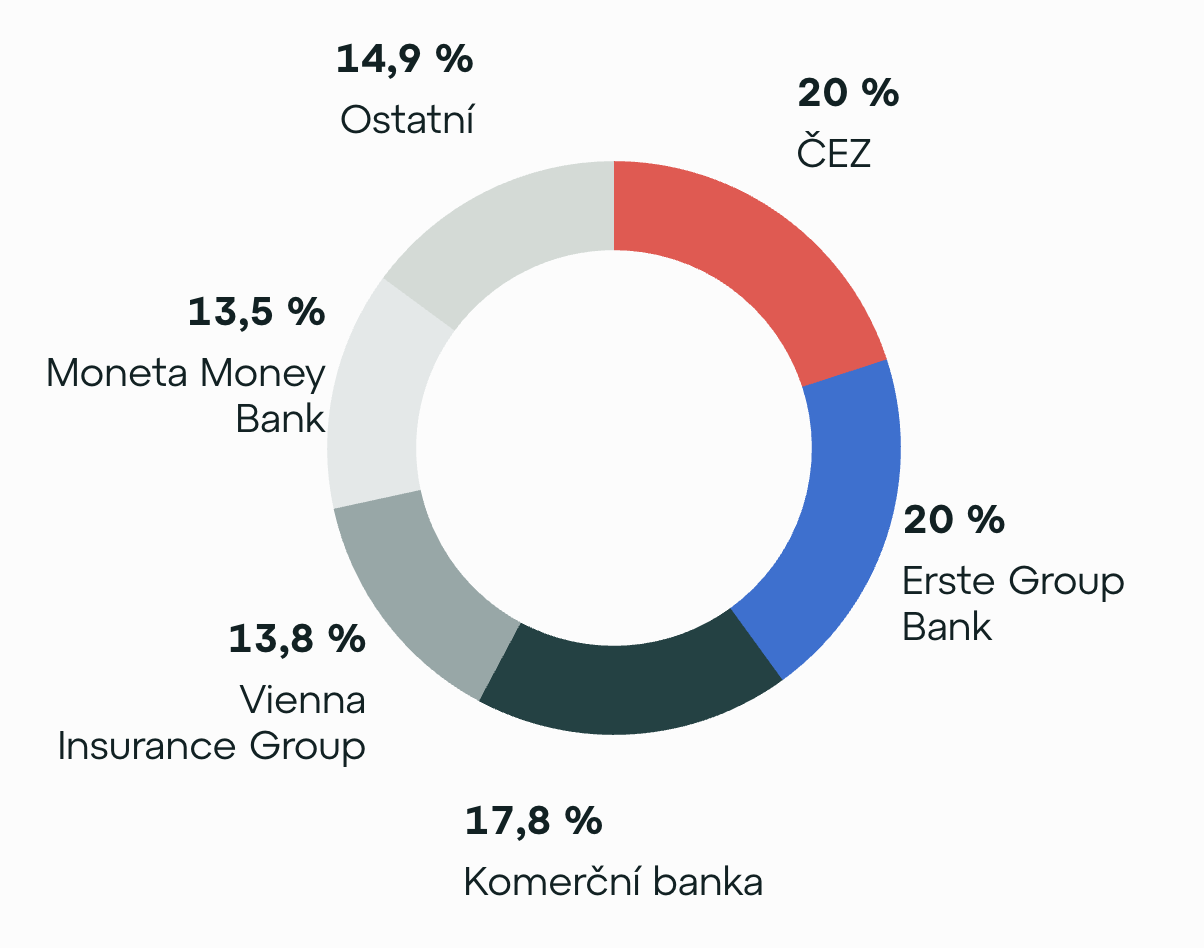
Aktuálně je portfolio tvořeno deseti hlavními tituly. Přibližně pětinu tvoří ČEZ, pětinu Erste, dalších 17,8 % Komerční banka, 13,8 % Vienna Insurance Group a 13,5 % Moneta. Zbytek tvoří CSG 5 %, Colt CZ 4,7 %, Philip Morris 2,7 %, Doosan Škoda Power 1 % a Kofola 0,8 %.
A právě v tom je hlavní kouzlo českého ETF. Navíc dividendy se reinvestují.
Kolik to stojí a jaká je likvidita?
Oficiálně je dlouhodobá nákladovost fondu nastavena na 0,20 % ročně. To je na ETF poměrně nízká hodnota a ve srovnání s některými jinými evropskými národními ETF jde o konkurenceschopnou úroveň.
A je tu ještě jedna zajímavost. Do konce roku 2026 WOOD manažerský poplatek vůbec neúčtuje. Od roku 2027 se má začít uplatňovat standardní nákladovost fondu.
To ale samozřejmě neznamená, že samotné obchodování je úplně bez nákladů. Při nákupu si Broker může účtovat poplatek za nákup či prodej a stejně jako u jiných ETF je potřeba sledovat také rozdíl mezi nákupní a prodejní cenou.
ETF se obchoduje průběžně na pražské burze stejně jako jiný burzovní cenný papír a likvidita je dostatečná. WOOD & Company Financial Services je zároveň market makerem, tedy subjektem, který na trhu zajišťuje nákupní a prodejní kotace.
To je důležité hlavně proto, že samotné ETF je nové a jeho obchodní historie je zatím velmi krátká. S rostoucím objemem fondu může být obchodování přirozeně ještě zajímavější.
Takže je PX ETF dobrý nápad?
Za mě je to velmi zajímavý nový nástroj. Především proto, že konečně řeší jednu dlouholetou nevýhodu českého akciového trhu.
Český investor, který chtěl investovat do českých akcií, musel až dosud vybírat jednotlivé firmy. Teď může jednoduše říct: „Chci mít část svého portfolia v českých akciích.“
A jedním nákupem to udělat. To je velký posun. Jenže právě tady podle mě začíná být zajímavější otázka. Chci vlastnit české akcie, nebo chci vlastnit celý český akciový trh? To totiž není totéž.
Když je něco české, neznamená to automaticky, že to patří do mého portfolia
Často slyším argument: „Když žiji v Česku, měl bych investovat do českých firem.“ Je na tom něco logického.
České firmy známe. Nakupujeme jejich produkty. Potkáváme jejich značky. Máme k nim přirozeně bližší vztah a jejich podnikání se nám může zdát srozumitelnější.
Jenže investování není soutěž v patriotismu.
Pokud už máte český příjem, českou nemovitost, český pracovní trh, české náklady a často i další majetek navázaný na českou ekonomiku, není automaticky potřeba, aby významnou část vašich finančních investic tvořily právě české akcie.
A především: neměli bychom zaměňovat známost firmy za kvalitu investice. Index PX není seznam pěti nejlepších českých společností, které bych si osobně vybral. Je to index.
A index má za úkol trh reprezentovat, nikoliv vybírat pouze společnosti, které bychom sami považovali za nejzajímavější.
Český akciový trh je navíc velmi malý
Tohle je podle mě při rozhodování o českém ETF jedna z nejdůležitějších věcí.
Podle OECD měla česká veřejně obchodovaná akciová kapitalizace na konci roku 2024 hodnotu přibližně 34 miliard dolarů, zatímco globální veřejné akciové trhy měly hodnotu přibližně 124,5 bilionu dolarů.
Český akciový trh je tedy v globálním měřítku skutečně velmi malý.
A to mě přivádí k jednoduché otázce: Pokud globální akciový trh nabízí tisíce společností z desítek zemí a sektorů, proč bych měl mít velkou část svého akciového portfolia právě v deseti českých firmách?
Nemusím se českému trhu vyhýbat. Ale zároveň nemám důvod ho automaticky nadvažovat jen proto, že jsem Čech.
Dnes je portfolio PX poměrně koncentrované. Pět největších pozic představuje přibližně 85 % fondu. A významnou část tvoří banky, pojišťovna a ČEZ. To už není příliš široká diverzifikace ve smyslu globálního akciového portfolia. Je to diverzifikace uvnitř českého trhu. A to je velký rozdíl.
Pokud například vlastníte globální ETF, můžete mít expozici na tisíce společností z různých zemí a sektorů. Globální index MSCI ACWI například zahrnuje velké a středně velké společnosti z rozvinutých i rozvíjejících se trhů a v srpnu 2026 měl tržní kapitalizaci přes 104 bilionů dolarů.
Proti tomu stojí deset společností v PX ETF. To neznamená, že české ETF je špatně. Znamená to pouze, že má úplně jinou úlohu v portfoliu.
A co ČEZ?
Tady je podle mě největší otazník. ČEZ tvoří v současnosti přibližně 20 % PX ETF. A právě kolem ČEZ se dnes nachází řada nezodpovězených otázek:
- Co bude se společností dál?
- Jak bude vypadat její vlastnická struktura?
- Do jaké míry se změní její podnikání?
- Jak bude případně vypadat rozdělení společnosti?
- Která část zůstane na burze?
- Jaká bude výsledná hodnota společnosti?
- A hlavně – co to bude znamenat pro současné minoritní akcionáře?
V tuto chvíli bych byl velmi opatrný s tím, dělat z těchto otázek hotové závěry.
Jedna věc je ale jistá: ČEZ má v českém akciovém trhu tak významné postavení, že jakákoliv zásadní změna jeho vlastnické nebo podnikové struktury může mít dopad nejen na samotnou akcii, ale i na podobu českého kapitálového trhu.
A tady má pasivní ETF jednu zajímavou vlastnost. Pokud se složení indexu PX změní, ETF ho bude následovat. Investor nemusí rozhodovat, zda ČEZ prodat nebo nahradit jinou společností.
Index to udělá za něj. To je výhoda pasivního investování. Zároveň ale znamená, že investor nemá možnost říct: „Tahle konkrétní firma se mi nelíbí, ale ostatní české akcie chci.“ Pokud je v indexu, máte ji.
Nemohl bych si české ETF vytvořit sám?
Mohl. A pokud někdo chce vlastnit například tři až pět konkrétních českých společností, může si je jednoduše nakoupit přímo.
Výhoda vlastního portfolia je v tom, že si vyberete jen firmy, kterým věříte. Nevýhoda je větší práce. Musíte nakupovat jednotlivé akcie, hlídat jejich váhy, rozhodovat o rebalancování a řešit, co dělat s novými vklady.
A právě tady má ETF velkou výhodu. Chcete investovat každý měsíc? Nemusíte pokaždé řešit deset různých akcií. Koupíte ETF.
Co když WOOD zkrachuje?
Tohle je otázka, kterou bych si položil u každého investičního produktu. A je důležité rozlišovat mezi správcem fondu a majetkem fondu.
Investor nekupuje dluhopis společnosti WOOD & Company. Kupuje podílový list fondu, jehož majetek tvoří podkladová aktiva. Samotná investice tedy není jednoduše pohledávkou za WOOD.
V případě problémů investiční společnosti existují pravidla pro správu a oddělení majetku fondu a jeho případné další spravování.
Prakticky řečeno: problém správce automaticky neznamená, že zmizí akcie ČEZ, Erste nebo Monety, které fond vlastní. To je jedna z podstatných vlastností fondové struktury.
Jaký výnos vlastně česká burza dlouhodobě přinesla?
Na první pohled dnes vypadají čísla české burzy velmi dobře. A není divu. Jen za poslední tři roky vzrostl index PX o desítky procent a samotný rok 2025 přinesl růst přibližně 52,6 %. WOOD proto při představení svého ETF zdůrazňuje, že za posledních sedm let dosáhl PX průměrného ročního růstu 14,5 %.
Jenže u dlouhodobého investování je dobré podívat se na čísla z většího odstupu.
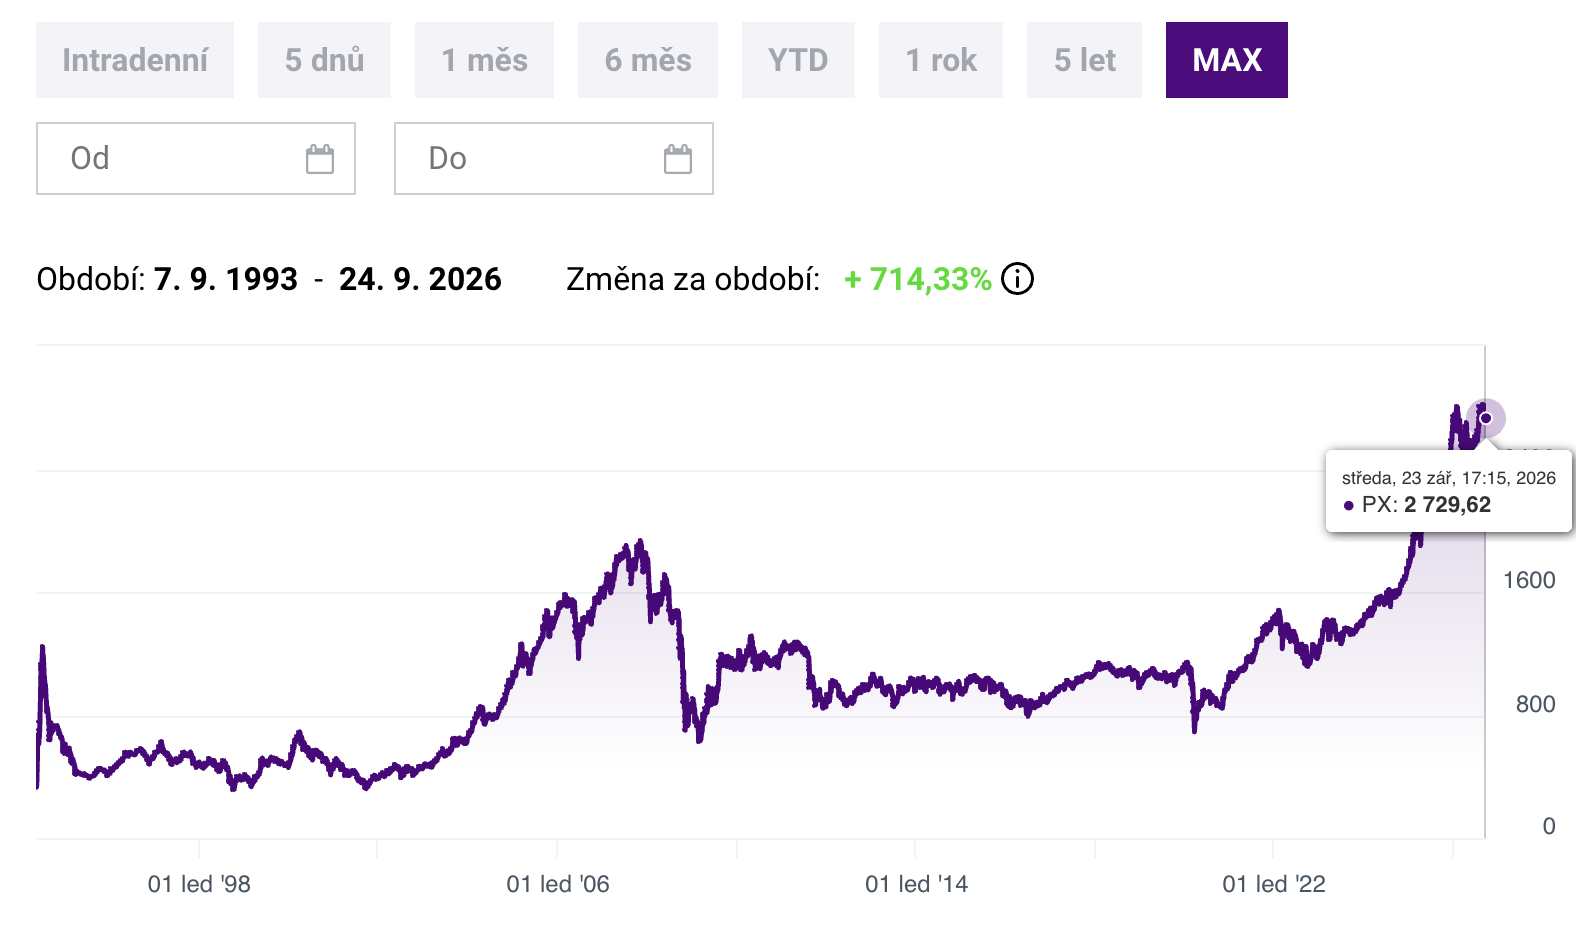
Na přiloženém grafu výše je vidět vývoj indexu PX od roku 1993 do září 2026. Za tuto dobu vzrostl zhruba o 714 %. Kdybyste tedy na začátku období jednorázově investovali 1 milion korun a mohli přesně kopírovat tento index, měli byste dnes přibližně 8,14 milionu korun.
To odpovídá průměrnému ročnímu zhodnocení přibližně 6,3 % ročně. Na papíře to nevypadá špatně. Jenže je tu jeden problém.
Investování se neodehrává na papíře.
Podívejte se znovu na graf. Po vrcholu v roce 2007 přišel propad a potom dlouhé období, kdy se český akciový trh k předchozímu maximu vracel téměř dvě desetiletí. Investor musel sledovat roky velmi slabého cenového vývoje a opakovaně si klást otázku, jestli má v této investici vůbec pokračovat.
A tady je podle mě největší past dlouhodobých statistik.
Dnes se na graf díváme ze zpětného zrcátka. Víme, že se trh nakonec vzpamatoval. Investor v roce 2008, 2010 nebo 2015 to ale nevěděl.
Nevěděl, jestli přijde další růst. Nevěděl, jestli se české akcie vrátí na předchozí maximum. Nevěděl, jestli by peníze neměl přesunout někam jinam.
A právě v takové chvíli se ukazuje skutečná schopnost investora vydržet dlouhodobou strategii. Průměrný výnos za 30 let vám nikdo nevyplatí každý rok. Musíte nejdříve přežít celou cestu.
A troufnu si říct, že pro řadu investorů by bylo psychologicky velmi obtížné držet portfolio, které se po mnoho let nikam neposouvá, zatímco jiné akciové trhy rostou.
A jak se na český trh dívám já?
Upřímně? Ne. Já bych si PX ETF nekoupil.
Je malý, koncentrovaný a nabízí jen omezený počet společností. Když se podívám na globální akciový trh, mám k dispozici tisíce větších firem z různých zemí, sektorů a ekonomik. Je to jednoduše malý rybník. A já bych svůj kapitál raději hledal v mnohem větším oceánu. To ale neznamená, že české akcie nemají v portfoliu místo.
Neříkám tím, že jde o špatný produkt. Naopak. Myšlenka českého ETF mi dává smysl a pro určitou část investorů může být velmi praktickým způsobem, jak získat expozici na české akcie.
A pokud by mým hlavním cílem nebyl růst hodnoty investice, ale například pravidelný dividendový příjem, díval bych se na celou věc ještě jinak. V takovém případě mi nemusí dávat smysl kupovat akumulační ETF, které dividendy reinvestuje. Mnohem logičtější může být sestavit portfolio několika konkrétních dividendových akcií a přizpůsobit ho tomu, kolik příjmu od investice očekávám.
Nejdříve si ujasněte, co od investice očekáváte
A právě proto bych před nákupem PX ETF neřešil jen otázku: je české ETF dobré? Důležitější otázka: je vhodné právě pro mě?
Záleží na očekávání, výše celkového majetku, výše peněz v akciovém portfoliu a dalších aktivech, investiční horizont, kolik peněz plánujete investovat, jakou míru rizika jste ochotni přijmout a především co chcete, aby vám investice přinesla.
A další otázky: chcete dlouhodobě růst hodnoty majetku? Chcete pravidelný dividendový příjem? Chcete jen malou část portfolia věnovat českým firmám?
V každém z těchto případů může dávat smysl jiné řešení – a někdy právě PX ETF, jindy několik konkrétních českých akcií a jindy ani jedno z toho.
Proto pokud si nejste jistí, má smysl probrat investici s někým, kdo se na váš majetek podívá v souvislostech. Nejen na samotné ETF, ale komplexně.
Protože dobrá investice není ta, která je právě populární. Dobrá investice je ta, která dává smysl právě vám.
Chcete se poradit?
Nevíte si rady a chcete znát odborný názor - napište si o nezávaznou konzultaci.
 All Time High investování: Proč se nebát trhů na maximech a jak na nich vydělávat
Když trh dosáhne nového maxima, většina lidí udělá jedinou věc: zpomalí, stáhnou…
 Sázíte na akcie Nvidia, Tesla a Apple? Možná děláte tu největší chybu
Představte si to: sedíte v kavárně s klientem na výroční schůzce, klient…
 Co se stane s trhy, když úrokové sazby klesnou?
Historie ukazuje některé z výhledů pro akcie, dluhopisy a další investice. Velké…